

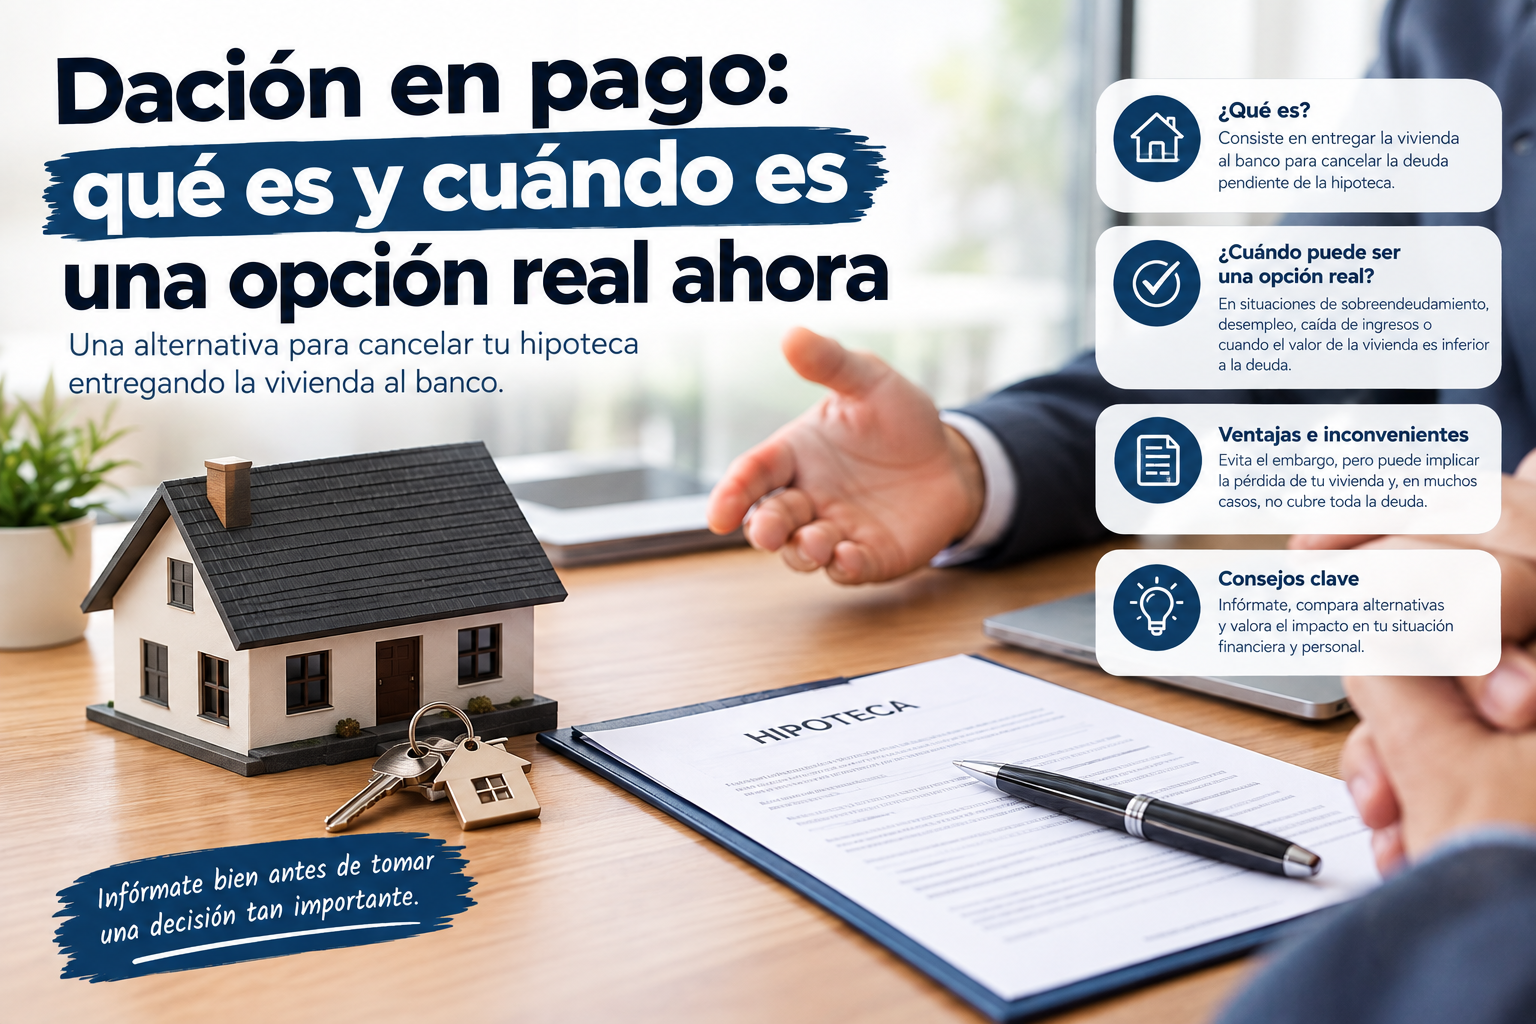
Como ya mencionamos brevemente en nuestro artículo sobre qué hacer si no puedes pagar la hipoteca, la dación en pago es la última medida dentro del Código de Buenas Prácticas para deudores vulnerables. En este artículo profundizamos específicamente en cómo funciona, qué requisitos exige, y por qué, a pesar de la idea popular de que es una solución fácil y accesible, en la práctica es más limitada de lo que mucha gente cree.
Qué es exactamente la dación en pago
La dación en pago consiste en entregar la vivienda al banco para cancelar la totalidad de la deuda hipotecaria pendiente, sin necesidad de pasar por un proceso judicial de ejecución hipotecaria. A diferencia de lo que ocurre en una ejecución ordinaria (donde si la venta de la vivienda no cubre toda la deuda, el banco puede seguir reclamando el resto), en la dación en pago la entrega de la vivienda extingue la deuda completa, sea cual sea su valor real en ese momento.
Por qué no es una opción «automática» ni fácil de conseguir
En España no basta con «devolver las llaves» para cancelar automáticamente una hipoteca. Fuera del Código de Buenas Prácticas, la dación puede negociarse con la entidad y dependerá de que esta la acepte. Sin embargo, cuando el deudor cumple los requisitos del Código de Buenas Prácticas y corresponde aplicar esta medida, la entidad adherida debe actuar conforme a las condiciones previstas en dicho Código.
Requisitos para acceder a la dación en pago dentro del Código de Buenas Prácticas
Para solicitar la dación en pago dentro del Código de Buenas Prácticas deben cumplirse los requisitos establecidos por la normativa. Entre ellos:
• Encontrarse en el umbral de exclusión correspondiente.
• Que se trate de la vivienda habitual y que se cumplan los límites establecidos respecto al precio de adquisición.
• Que el plan de reestructuración de la deuda resulte inviable.
• Que la entidad haya optado por no aplicar una quita de la deuda.
• Que, si existe un procedimiento de ejecución, todavía no se haya anunciado la subasta.
• Que la vivienda no tenga cargas posteriores.
• Que la solicitud se realice dentro de los plazos establecidos por el Código.
Además, para la dación en pago es necesario que el préstamo estuviera destinado a la adquisición de la vivienda habitual, aunque pudiera haber financiado también otras finalidades.
Si tu entidad no está adherida al Código de Buenas Prácticas, o no cumples estos requisitos, la dación en pago solo sería posible si el propio banco, de forma voluntaria y negociada directamente contigo, decide aceptarla fuera de este marco, algo que ocurre, pero con mucha menos frecuencia de lo que se suele pensar.
Qué ocurre con la vivienda tras la dación en pago
Una vez formalizada la dación en pago, pierdes la propiedad de la vivienda de forma definitiva, a cambio de quedar completamente libre de la deuda hipotecaria. En determinados casos, dentro del propio Código de Buenas Prácticas, se contempla la posibilidad de permanecer en la vivienda como alquiler social durante un periodo determinado, con una renta reducida, lo que da algo de margen temporal para reorganizar tu situación habitacional.
Ventajas de la dación en pago
- Cancela la totalidad de la deuda, sin importar si el valor de la vivienda ha bajado por debajo de lo que debías.
- Evita el desgaste, el coste y la incertidumbre de un proceso judicial de ejecución hipotecaria.
- La ganancia o pérdida patrimonial derivada de la operación, como vimos en nuestro artículo sobre tributación de la venta de vivienda en el IRPF, está exenta de tributación cuando se realiza por no poder hacer frente a la deuda y no se dispone de otros bienes suficientes.
- En determinados casos, permite acceder a un alquiler social temporal en la misma vivienda.
Inconvenientes y aspectos a valorar
- Pierdes la vivienda de forma irreversible, sin posibilidad de recuperarla en el futuro (a diferencia, por ejemplo, de una hipoteca inversa, donde los herederos pueden recuperar la vivienda pagando la deuda).
- No es un derecho automático: depende de cumplir requisitos concretos y de que tu entidad esté adherida al Código, o de que el banco acepte voluntariamente fuera de ese marco.
- Puede afectar a tu historial crediticio, aunque de forma menos negativa que un proceso de ejecución hipotecaria con impagos prolongados.
- Si hay avalistas, conviene confirmar cómo les afecta exactamente la dación en pago en tu caso concreto, ya que las condiciones pueden variar según el acuerdo alcanzado.
¿Puedes seguir viviendo en la vivienda después de la dación?
En los supuestos previstos por el Código de Buenas Prácticas, el deudor puede solicitar, en el momento de pedir la dación en pago, permanecer en la vivienda como arrendatario durante dos años.
La renta anual será equivalente al 3 % del importe total de la deuda en el momento de la dación. Si se produce un impago de la renta, se aplicará el interés de demora previsto en la normativa.
Dación en pago vs. ejecución hipotecaria: diferencias clave
| Aspecto | Dación en pago | Ejecución hipotecaria |
|---|---|---|
| Naturaleza | Acuerdo negociado con el banco | Proceso judicial |
| Cancela toda la deuda | Sí, siempre | No necesariamente (puede quedar deuda pendiente) |
| Duración del proceso | Más ágil | Puede extenderse meses o años |
| Impacto en historial crediticio | Menor | Mayor |
| Posibilidad de alquiler social posterior | Sí, en determinados casos | Variable según el caso |
| Requiere cumplir requisitos específicos | Sí | No (es el banco quien inicia el proceso) |
Cómo solicitar la dación en pago
- Contacta con tu banco y solicita información sobre si está adherido al Código de Buenas Prácticas Bancarias.
- Aporta la documentación que acredite tu situación de vulnerabilidad (ingresos familiares, circunstancias económicas recientes).
- El banco debe estudiar primero si eres candidato a las medidas previas (reestructuración) antes de plantear la dación en pago como medida sustitutiva.
- Si finalmente se acepta la dación en pago, se formaliza mediante escritura pública ante notario, con la correspondiente inscripción registral del cambio de titularidad.
Preguntas frecuentes
¿Puedo pedir la dación en pago simplemente porque no quiero seguir pagando la hipoteca? No; es una medida pensada específicamente para situaciones de vulnerabilidad económica acreditada, no una opción disponible simplemente por preferencia o conveniencia del deudor.
¿La dación en pago afecta igual que un impago a mi capacidad de pedir hipoteca en el futuro? Suele tener un impacto menor en tu historial crediticio que un proceso largo de impagos y ejecución hipotecaria, aunque conviene tener en cuenta que sigue siendo una operación relevante que los bancos pueden valorar en futuras solicitudes de crédito.
¿Qué pasa si mi vivienda vale más que la deuda pendiente? ¿Me compensan la diferencia? Dentro del marco del Código de Buenas Prácticas, la dación en pago está pensada para situaciones donde la deuda supera o iguala el valor real de la vivienda; si tu vivienda vale claramente más que la deuda pendiente, suele ser más conveniente valorar la venta ordinaria en el mercado, que sí te permitiría quedarte con la diferencia tras cancelar la hipoteca.
Fuentes oficiales y normativa
La información de esta guía se ha elaborado y revisado utilizando fuentes oficiales:
• Real Decreto-ley 6/2012, de 9 de marzo, de medidas urgentes de protección de deudores hipotecarios sin recursos. Incluye el Código de Buenas Prácticas y regula, entre otras medidas, la reestructuración de la deuda, la quita y la dación en pago de la vivienda habitual.
• Banco de España – Portal del Cliente Bancario. Información sobre deudores hipotecarios en dificultades, requisitos del Código de Buenas Prácticas y dación en pago.
Aviso: Este contenido tiene carácter informativo y no constituye asesoramiento jurídico ni financiero. La posibilidad de acogerse a una dación en pago dependerá de las circunstancias del deudor, las características del préstamo y el cumplimiento de los requisitos establecidos por la normativa.https://www.boe.es/eli/es/rdl/2012/03/09/6?utm_source=chatgpt.comhttps://clientebancario.bde.es/pcb/es/menu-horizontal/productosservici/financiacion/deudores-hipotecarios-sin-recursos/guia-textual/Medidas-Codigo-Buenas-Practicas/dacion-en-pago-de-la-vivienda-habitual.html?utm_source=chatgpt.com
Este artículo tiene carácter informativo y no constituye asesoramiento legal ni financiero personalizado. Los requisitos y condiciones para acceder a la dación en pago dependen de la normativa vigente y de la situación concreta de cada persona; se recomienda consultar con un abogado especializado o con el servicio de atención al cliente de tu entidad bancaria antes de iniciar cualquier trámite.